
Apa Bedanya Belanja di Marketplace Biasa dan MDS Coop?
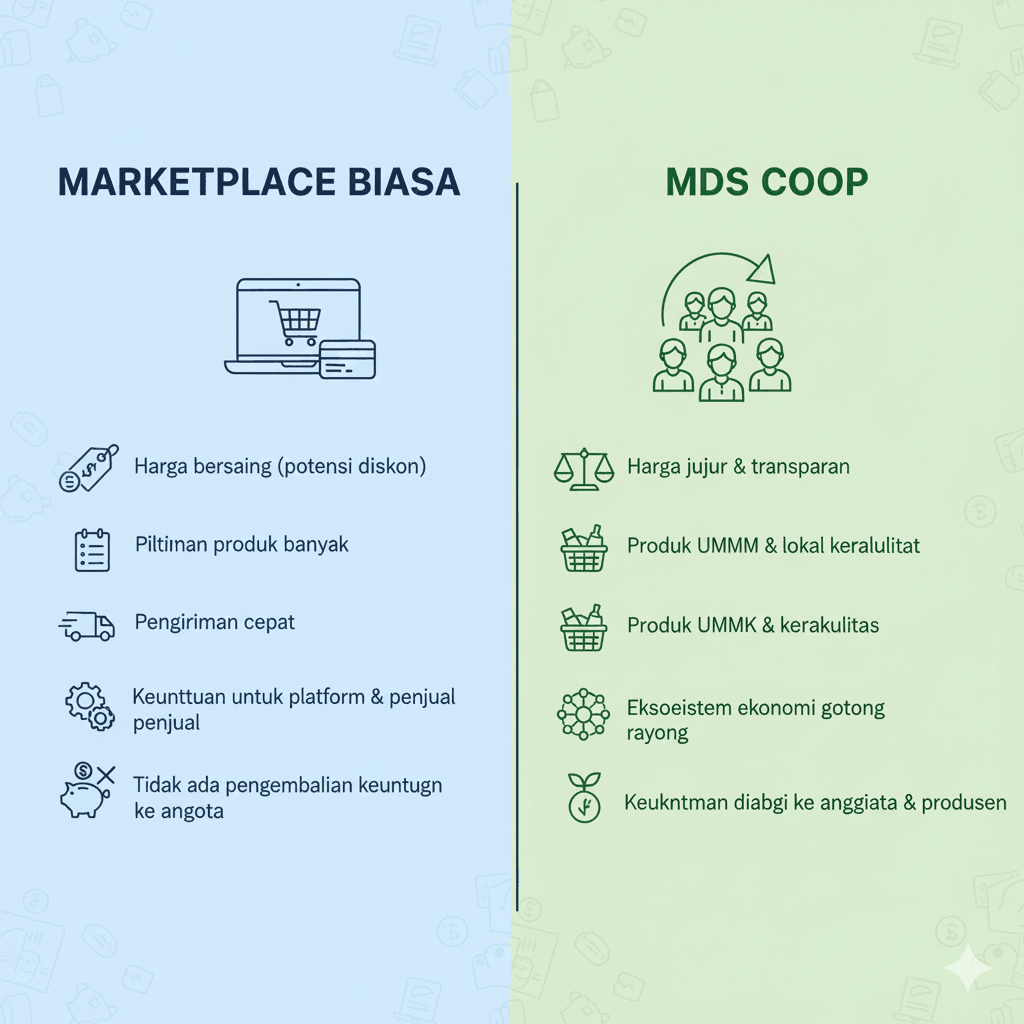
Belanja online sudah menjadi gaya hidup masyarakat modern. Tinggal klik lewat smartphone, barang langsung dikirim ke rumah. Marketplace besar hadir dengan berbagai promo menarik yang membuat orang semakin betah berbelanja. Namun, di tengah ramainya pilihan marketplace, hadir MDS Coop yang menawarkan konsep berbeda. Tidak hanya sekadar tempat belanja, MDS Coop adalah platform yang menggabungkan marketplace dengan nilai koperasi. Lalu, apa sebenarnya perbedaan belanja di marketplace biasa dengan di MDS Coop?
1. Tujuan Utama: Profit vs Kesejahteraan Anggota
Marketplace biasa umumnya berorientasi pada profit. Setiap transaksi yang terjadi akan menghasilkan keuntungan bagi perusahaan pemilik platform. Semakin banyak pembeli, semakin besar pula keuntungan yang masuk ke kas perusahaan. Berbeda dengan itu, MDS Coop hadir dengan semangat koperasi: dari anggota, oleh anggota, untuk anggota. Artinya, keuntungan dari transaksi di marketplace ini akan kembali lagi kepada anggota dalam bentuk SHU (Sisa Hasil Usaha), program kesejahteraan, atau layanan tambahan. Dengan begitu, setiap kali anggota belanja, mereka tidak hanya mendapatkan produk, tetapi juga berkontribusi pada kesejahteraan bersama.
2. Harga Produk: Umumnya vs Langsung dari Supplier
Marketplace biasa memang menawarkan banyak pilihan produk. Namun, harga sering kali dipengaruhi oleh banyak faktor: biaya iklan, komisi penjualan, hingga ongkos distribusi. Tidak jarang harga yang diterima konsumen lebih tinggi daripada harga asli barang. Sementara itu, MDS Coop memiliki keunggulan karena langsung bekerja sama dengan UMKM, produsen, dan supplier. Artinya, harga yang ditawarkan lebih bersahabat, bahkan bisa lebih murah daripada marketplace biasa. Dengan sistem ini, konsumen tidak hanya berhemat, tetapi juga ikut mendukung UMKM lokal agar terus berkembang.
3. Hubungan dengan Penjual: Anonim vs Komunitas
Saat belanja di marketplace biasa, pembeli dan penjual sering kali tidak memiliki hubungan yang berkelanjutan. Semua bersifat transaksional: beli, bayar, barang sampai, selesai. Di MDS Coop, interaksi lebih terasa seperti bagian dari komunitas. Penjualnya bisa berasal dari anggota koperasi atau UMKM lokal yang sudah diverifikasi. Hal ini menciptakan rasa saling percaya, karena pembeli tahu siapa yang mereka dukung. Uang yang dibelanjakan tidak lari ke perusahaan besar, melainkan kembali ke komunitas sendiri.
4. Keuntungan Tambahan: Promo vs Manfaat Keanggotaan
Marketplace biasa biasanya memikat pembeli dengan promo, diskon besar, voucher, atau cashback. Promo ini memang menarik, tetapi sifatnya sementara dan bisa berubah sewaktu-waktu tergantung kebijakan perusahaan. Di MDS Coop, keuntungan tidak hanya berupa harga hemat atau promo. Anggota juga mendapatkan manfaat jangka panjang berupa simpanan, SHU, hingga program kesejahteraan lain. Jadi, berbelanja di MDS Coop sama saja dengan menabung dan berinvestasi untuk masa depan.
5. Nilai Sosial: Individual vs Gotong Royong
Belanja di marketplace biasa lebih menekankan pada kepuasan pribadi: produk cepat sampai, harga murah, barang sesuai. Sementara itu, nilai sosial jarang diperhatikan. Sebaliknya, MDS Coop mengusung semangat gotong royong. Setiap pembelian yang dilakukan anggota berarti mendukung UMKM, menguatkan koperasi, dan meningkatkan kesejahteraan bersama. Ada rasa memiliki dan kebersamaan yang tidak ditemukan di marketplace biasa.
6. Transparansi: Perusahaan vs Anggota
Marketplace biasa adalah milik perusahaan besar dengan sistem internal yang tertutup. Konsumen hanya tahu harga dan layanan, tetapi tidak pernah tahu ke mana keuntungan dialokasikan. Di MDS Coop, semua transparan. Anggota bisa ikut rapat anggota tahunan, mengetahui laporan keuangan, hingga menyuarakan pendapat. Jadi, belanja bukan hanya aktivitas konsumsi, melainkan juga bentuk partisipasi aktif dalam membangun koperasi.
7. Aksesibilitas: Umum vs Keanggotaan
Marketplace biasa terbuka untuk siapa saja. Cukup daftar akun, semua orang bisa belanja. MDS Coop memang juga memudahkan akses belanja, tetapi dengan keanggotaan koperasi. Hal ini memberi keuntungan ganda: selain bisa belanja produk kebutuhan sehari-hari dengan harga terjangkau, anggota juga punya posisi sebagai pemilik. Jadi, bukan hanya pembeli, tetapi juga bagian dari sistem yang sedang mereka dukung.
Kesimpulan
Perbedaan belanja di marketplace biasa dan MDS Coop bukan hanya soal harga atau promo, melainkan soal nilai dan tujuan. Marketplace biasa berfokus pada keuntungan perusahaan, sementara MDS Coop menempatkan kesejahteraan anggota dan UMKM lokal sebagai prioritas. Dengan belanja di MDS Coop, kamu tidak hanya memenuhi kebutuhan sehari-hari, tapi juga ikut mendukung komunitas, mengembangkan UMKM, dan membangun kesejahteraan bersama. Jadi, kalau marketplace biasa hanya memberikan kepuasan belanja, MDS Coop memberi kepuasan plus kontribusi nyata untuk masa depan.
 Kapan Waktu yang Tepat Mengajukan Pinjaman?Pinjaman sering kali menjadi salah satu solusi ketika seseorang membutuhkan dana untuk memenuhi kebutuhan tertentu. Namun, mengajukan pinjaman bukan berarti setiap kali membutuhkan uang kita harus langsung meminjam. Ada hal penting yang perlu dipertimbangkan agar pinjaman tidak justru menjadi beban di kemudian hari. Lalu, kapan sebenarnya waktu yang tepat untuk mengajukan pinjaman? ## 1. Ketika Pinjaman Digunakan untuk Kebutuhan yang Jelas Sebelum mengajukan pinjaman, pastikan Anda sudah mengetahui dengan jelas untuk apa dana tersebut digunakan. Jangan meminjam hanya karena melihat ada kesempatan mendapatkan uang tambahan. Contohnya, pinjaman dapat dipertimbangkan untuk kebutuhan produktif seperti menambah modal usaha, membeli peralatan kerja, atau memenuhi kebutuhan penting yang memang sudah direncanakan. Dengan tujuan yang jelas, penggunaan dana menjadi lebih terarah dan risiko menggunakan uang untuk hal yang tidak diperlukan bisa diminimalkan. ## 2. Ketika Kemampuan Membayar Sudah Diperhitungkan Hal paling penting sebelum mengajukan pinjaman adalah melihat kemampuan membayar angsuran. Jangan hanya bertanya, “Berapa uang yang bisa saya pinjam?” tetapi tanyakan juga, “Apakah saya mampu membayar angsurannya setiap bulan?” Hitung pendapatan dan pengeluaran rutin terlebih dahulu. Pastikan setelah membayar kebutuhan rumah tangga, biaya pendidikan, transportasi, dan kebutuhan lainnya, masih tersedia dana untuk membayar angsuran. Jangan sampai pinjaman yang seharusnya membantu justru membuat kondisi keuangan menjadi semakin sulit. ## 3. Ketika Pinjaman Memberikan Manfaat Pinjaman akan lebih masuk akal jika dana yang diperoleh memberikan manfaat yang jelas. Misalnya, seorang pemilik usaha membutuhkan tambahan modal untuk meningkatkan stok barang karena permintaan sedang meningkat. Jika perhitungan usahanya matang, tambahan modal tersebut berpotensi membantu meningkatkan pendapatan. Namun, tetap lakukan perhitungan secara realistis. Jangan menganggap pinjaman sebagai jaminan bahwa pendapatan pasti meningkat. ## 4. Ketika Sudah Memiliki Rencana Pengembalian Sebelum mengajukan pinjaman, buatlah rencana pembayaran. Catat jumlah pinjaman, jangka waktu, jumlah angsuran, biaya yang mungkin dikenakan, serta sumber dana untuk membayar angsuran. Rencana ini penting agar kita tidak hanya fokus pada jumlah uang yang diterima di awal, tetapi juga memahami kewajiban yang harus diselesaikan sampai pinjaman lunas. ## 5. Hindari Pinjaman untuk Gaya Hidup yang Tidak Mendesak Tidak semua keinginan harus dipenuhi dengan pinjaman. Membeli barang karena sedang tren, mengikuti gaya hidup, atau sekadar ingin terlihat mengikuti orang lain sebaiknya tidak menjadi alasan utama untuk berutang. Bedakan antara kebutuhan dan keinginan. Jika sesuatu masih bisa ditunda dan ditabung terlebih dahulu, menabung bisa menjadi pilihan yang lebih aman daripada menambah kewajiban baru. ## Jadi, Kapan Waktu yang Tepat? Waktu yang tepat mengajukan pinjaman bukan ditentukan hanya oleh kapan kita membutuhkan uang. Yang lebih penting adalah ketika tujuan penggunaan dana sudah jelas, kemampuan membayar sudah diperhitungkan, dan terdapat rencana pengembalian yang realistis. Pinjaman sebaiknya menjadi alat untuk membantu mengelola kebutuhan keuangan, bukan menjadi solusi untuk menutupi kebiasaan mengeluarkan uang tanpa perencanaan. Karena itu, sebelum mengajukan pinjaman, luangkan waktu untuk menghitung kemampuan finansial dan memahami seluruh ketentuan pinjaman. Jangan ragu untuk bertanya kepada pihak koperasi atau lembaga pemberi pinjaman mengenai biaya, tenor, angsuran, dan ketentuan lainnya. **Pinjam dengan bijak, gunakan dengan tepat, dan bayar sesuai kemampuan.** Dengan perencanaan yang baik, pinjaman dapat menjadi salah satu alat untuk membantu mencapai tujuan keuangan tanpa mengorbankan kestabilan keuangan di masa depan.14 Sep 2026
 Kenapa Penting Punya Simpanan untuk Masa Depan?Memiliki simpanan bukan hanya tentang menyisihkan uang yang tersisa setiap bulan. Lebih dari itu, simpanan merupakan salah satu langkah sederhana untuk membangun kondisi keuangan yang lebih aman dan terencana. Dengan memiliki simpanan, kita bisa lebih siap menghadapi kebutuhan di masa depan tanpa harus selalu bergantung pada pinjaman atau mengorbankan kebutuhan lainnya. Banyak orang berpikir bahwa menabung harus dimulai dengan nominal besar. Padahal, kebiasaan menyimpan uang dapat dimulai dari jumlah kecil dan dilakukan secara konsisten. Hal yang paling penting bukan seberapa besar nominalnya, tetapi bagaimana membangun kebiasaan untuk menyisihkan sebagian penghasilan secara rutin. ### 1. Membantu Menghadapi Kebutuhan Tidak Terduga Dalam kehidupan sehari-hari, ada saja kebutuhan yang datang secara tiba-tiba. Mulai dari kendaraan yang membutuhkan perbaikan, kebutuhan keluarga, biaya pendidikan, hingga keperluan lainnya. Jika sudah memiliki simpanan, kebutuhan tersebut dapat lebih mudah dihadapi. Kita tidak perlu langsung mencari pinjaman karena sudah mempunyai dana yang bisa digunakan untuk kondisi tertentu. ### 2. Mempersiapkan Masa Depan Simpanan juga dapat menjadi langkah awal untuk mewujudkan rencana masa depan. Misalnya, ingin membeli kendaraan, membuka usaha, mempersiapkan pendidikan anak, merenovasi rumah, atau memiliki dana untuk kebutuhan keluarga. Dengan menentukan tujuan simpanan sejak awal, kita akan lebih mudah mengatur berapa uang yang perlu disisihkan setiap bulan. Contohnya, jika memiliki target Rp6 juta dalam satu tahun, kita bisa membuat target sekitar Rp500 ribu per bulan. Target tersebut akan terasa lebih ringan karena dilakukan secara bertahap. ### 3. Membantu Mengontrol Pengeluaran Kebiasaan memiliki simpanan juga dapat membuat kita lebih disiplin dalam mengelola keuangan. Ketika sebagian penghasilan langsung disisihkan, uang yang tersedia untuk kebutuhan sehari-hari menjadi lebih terukur. Kita pun bisa mulai membedakan antara kebutuhan dan keinginan. Hal sederhana seperti mengurangi pembelian yang tidak terlalu penting dapat membantu meningkatkan jumlah uang yang berhasil disimpan. ### 4. Memberikan Rasa Aman Salah satu manfaat terbesar dari memiliki simpanan adalah rasa aman secara finansial. Kita mungkin tidak bisa mengetahui apa yang akan terjadi beberapa bulan atau beberapa tahun ke depan. Namun, kita bisa mempersiapkan diri dengan memiliki dana yang dapat digunakan ketika dibutuhkan. Simpanan bukan berarti harus selalu dalam jumlah besar. Yang terpenting adalah konsisten dan memiliki tujuan yang jelas. ### 5. Mulai dari Sekarang Tidak ada kata terlalu cepat untuk mulai memiliki simpanan. Bahkan, menyisihkan uang dalam jumlah kecil secara rutin dapat menjadi kebiasaan positif jika dilakukan terus-menerus. Bagi anggota koperasi, simpanan juga menjadi bagian penting dalam membangun kebiasaan keuangan yang lebih teratur. Dengan memahami jenis dan tujuan simpanan, anggota dapat memilih cara menyimpan uang yang sesuai dengan kebutuhan dan kemampuan masing-masing. Pada akhirnya, memiliki simpanan bukan sekadar mengumpulkan uang. Simpanan adalah bentuk persiapan untuk menghadapi hari esok dengan lebih tenang. **Karena masa depan memang belum bisa diprediksi, tetapi bisa dipersiapkan mulai dari hari ini.**14 Sep 2026
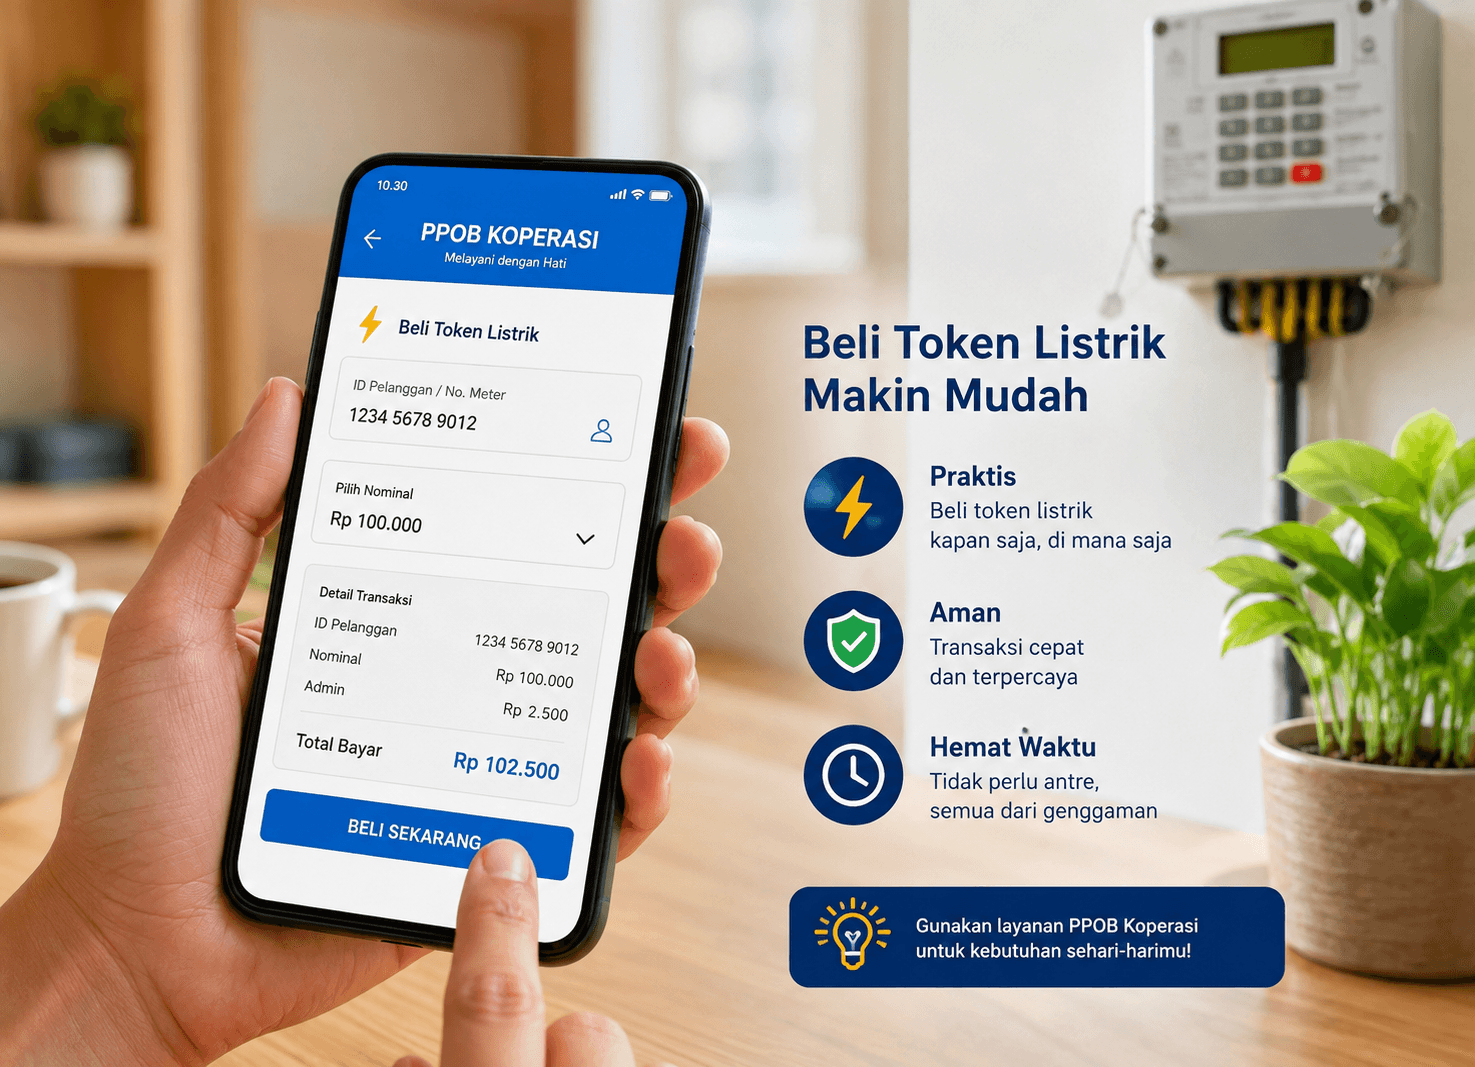 Kemudahan Beli Token Listrik Lewat Layanan PPOB KoperasiDi era digital seperti sekarang, kebutuhan rumah tangga semakin mudah dipenuhi melalui layanan berbasis teknologi. Salah satunya adalah pembelian token listrik. Jika dahulu masyarakat harus datang langsung ke loket atau toko untuk membeli token listrik, kini transaksi dapat dilakukan dengan lebih praktis melalui layanan **PPOB (Payment Point Online Bank) koperasi**. Layanan PPOB koperasi memberikan kemudahan bagi anggota untuk melakukan berbagai transaksi pembayaran, termasuk pembelian token listrik. Dengan memanfaatkan layanan digital koperasi, anggota tidak hanya mendapatkan kemudahan dalam bertransaksi, tetapi juga dapat memanfaatkan ekosistem koperasi untuk memenuhi kebutuhan sehari-hari. ## Apa Itu PPOB Koperasi? PPOB merupakan layanan yang memungkinkan masyarakat melakukan berbagai pembayaran dan pembelian secara digital dalam satu sistem. Melalui PPOB koperasi, anggota dapat melakukan transaksi seperti pembayaran tagihan, pembelian pulsa, hingga pembelian token listrik. Konsep ini menjadi salah satu bentuk perkembangan koperasi di era digital. Koperasi tidak hanya berperan sebagai tempat menyimpan dana atau mendapatkan pinjaman, tetapi juga menyediakan layanan yang dekat dengan kebutuhan sehari-hari anggotanya. ## Beli Token Listrik Jadi Lebih Praktis Salah satu keuntungan utama menggunakan layanan PPOB koperasi adalah kemudahan membeli token listrik. Anggota tidak perlu mencari loket atau toko ketika token listrik hampir habis. Cukup membuka layanan PPOB koperasi, memilih menu token listrik, memasukkan nomor meter atau ID pelanggan, memilih nominal yang dibutuhkan, kemudian menyelesaikan pembayaran. Setelah transaksi berhasil, kode token dapat digunakan untuk mengisi ulang listrik di rumah. Kemudahan ini sangat membantu, terutama bagi anggota yang memiliki aktivitas padat. Saat sedang bekerja, menjalankan usaha, atau mengurus keluarga, kebutuhan membeli token listrik dapat dilakukan tanpa harus meluangkan waktu khusus untuk keluar rumah. ## Mengurangi Risiko Listrik Padam Mendadak Kehabisan token listrik sering kali terjadi pada waktu yang tidak terduga. Kondisi tersebut tentu dapat mengganggu aktivitas di rumah maupun tempat usaha. Dengan adanya layanan PPOB yang mudah diakses, anggota dapat membeli token listrik kapan pun dibutuhkan sesuai dengan ketersediaan layanan. Hal ini membantu anggota lebih siap menghadapi kebutuhan listrik dan tidak perlu panik ketika saldo listrik mulai menipis. Bagi pelaku UMKM, listrik juga menjadi bagian penting dalam menjalankan usaha. Peralatan elektronik, mesin produksi, hingga perangkat pendukung usaha membutuhkan listrik agar dapat beroperasi. Karena itu, kemudahan membeli token listrik dapat membantu aktivitas usaha tetap berjalan. ## Transaksi Lebih Efisien PPOB koperasi juga memberikan efisiensi dari sisi waktu dan proses transaksi. Anggota tidak perlu melakukan perjalanan hanya untuk membeli token listrik. Semua proses dapat dilakukan melalui perangkat yang sudah digunakan sehari-hari. Selain praktis, transaksi digital juga membuat anggota dapat lebih mudah memantau aktivitas pembayaran. Bukti transaksi dapat menjadi catatan yang membantu dalam mengatur pengeluaran rumah tangga maupun usaha. ## Mendukung Digitalisasi Koperasi Pemanfaatan PPOB juga menjadi bagian dari transformasi digital koperasi. Kehadiran layanan digital menunjukkan bahwa koperasi dapat terus beradaptasi dengan perkembangan kebutuhan masyarakat. Bagi anggota, layanan seperti pembelian token listrik memberikan nilai tambah karena koperasi hadir bukan hanya ketika anggota membutuhkan simpanan atau pinjaman, tetapi juga dalam kebutuhan transaksi sehari-hari. ## Manfaatkan Layanan PPOB Koperasi Kemudahan membeli token listrik melalui PPOB koperasi membuktikan bahwa layanan koperasi dapat menjadi semakin dekat dengan kehidupan anggotanya. Praktis, efisien, dan dapat membantu memenuhi kebutuhan transaksi harian. Dengan memanfaatkan layanan PPOB koperasi, anggota dapat menghemat waktu sekaligus menikmati kemudahan transaksi digital. Jadi, ketika token listrik mulai menipis, tidak perlu repot mencari loket. Manfaatkan layanan PPOB koperasi dan lakukan pembelian token listrik dengan lebih mudah. **Kebutuhan listrik terpenuhi, transaksi lebih praktis, dan koperasi semakin dekat dengan aktivitas sehari-hari anggota.**10 Agu 2026